Warum steigt mein PKV-Beitrag 2027?
- Beitrag
- Versicherungsschutz
PKV-Unternehmen sind verpflichtet, regelmäßig zu prüfen, ob eine Beitragsanpassung notwendig ist. Sie dürfen die Beiträge nur erhöhen, wenn die Ausgaben höher sind, als ursprünglich kalkuliert worden ist. Sowohl die Erstkalkulation als auch die Neuberechnungen, d.h. Beitragserhöhungen und Beitragssenkungen, müssen von einem unabhängigen Treuhänder geprüft werden.
- Die allgemeinen Regelungen einer Beitragsanpassung erläutern wir in unserem Artikel Wann erhöht meine private Krankenversicherung die Beiträge? sowie in unserem Video „Beitragserhöhung: Das sind die Gründe“.

Voraussichtlich die Hälfte der Privatversicherten wird zum Januar 2027 eine Beitragserhöhung erhalten. Im Durchschnitt steigt ihr Beitrag um rund 13 Prozent. Während einige Versicherungsunternehmen die Beiträge nicht ändern müssen, liegt bei andern Unternehmen der Termin für Beitragsanpassungen später im Jahr. Ob bei ihnen Beitragserhöhungen notwendig sein werden, ist noch nicht bekannt.
Themenseite PKV-Beitrag
- Erfahren Sie alles Wichtige zum PKV-Beitrag: Wir erklären Ihnen nicht nur, wie er berechnet wird und wann und warum er erhöht wird. Darüber hinaus informieren wir über Arbeitgeberzuschuss, steuerliche Absetzbarkeit und die neue digitale Übermittlung Ihres Beitrags an die Finanzverwaltung. Sie erfahren von Ihren Möglichkeiten des Tarifwechsels, den Sozialtarifen der PKV und vieles mehr. Alle diese Artikel haben wir für Sie zusammengefasst auf unserer Themenseite PKV-Beitrag.
Was ist teurer geworden?
Die Kosten für die medizinische Versorgung steigen fortlaufend. Dies gilt für alle Leistungsbereiche der PKV: bei ambulanten Behandlungen, im Krankenhaus wie auch für Zahnarztbehandlungen. Die Ausgaben erhöhen sich bei den einzelnen Unternehmen und in ihren jeweiligen Tarifen in unterschiedlichem Maße, so wie auch die Versicherten und ihre Erkrankungen unterschiedlich sind. Über die gesamte Branche gesehen, gilt: Den größten Einzelposten bei den Versicherungsleistungen der PKV macht die ambulante Arztbehandlung aus. Hier stiegen die Kosten um 6 Prozent auf über 9 Mrd. Euro. Für allgemeine Krankenhausleistungen (d.h. ohne Chefarztbehandlung und Ein- bzw. Zweibettzimmer) zahlte die PKV 2025 knapp 7,5 Prozent mehr als 2024: fast 7,5 Mrd. Euro. Für Arzneimittel stiegen die Ausgaben der PKV in ähnlichem Maße, um fast 8 Prozent.
Die Leistungsausgaben der PKV steigen infolge höherer Behandlungskosten wie auch zunehmender Fallzahlen. Es ist davon auszugehen, dass sich einige Trends der vorangegangenen Jahre fortgesetzt haben. Untersuchungen des Wissenschaftlichen Instituts der PKV (WIP) zeigen, dass beispielsweise im Bereich „Neurologie, Psychiatrie und Psychotherapie“ die Ausgaben erneut merklich gestiegen sind, allein 2025 um gut 20 Prozent. Psychotherapie: Warum die Ausgaben so stark steigen
Dass medizinischer Fortschritt und die Verbesserung der Versorgung bzw. Vorsorge ihren Preis haben, zeigt sich beispielhaft bei der Labor- und Strahlendiagnostik. Laut Wissenschaftlichem Institut der PKV (WIP) stieg die ärztliche Vergütung für Laborleistungen von 2019 bis 2025 um 29 Prozent. Bei Strahlendiagnostik, Nuklearmedizin, MRT und Strahlentherapie lag sie 2025 um 42,1 Prozent über dem Niveau von 2019.
Ein Beispiel dafür sind neue Tumormarker, die bei Check-ups im Blut bestimmt werden, oft auf Wunsch der Patienten oder auf ärztliche Veranlassung, um Krebs früh zu erkennen. Dafür sind sie aber nur begrenzt geeignet: Eigentlich sollen sie helfen, eine bereits festgestellte Erkrankung zu beobachten. Fallen die Werte auffällig aus, verunsichert das Betroffene und führt häufig zu weiteren Untersuchungen, etwa einer Darmspiegelung oder einer MRT.
Will meine Versicherung mit der Beitragserhöhung ihre Gewinne steigern?
Nein, die Versicherungsunternehmen dürfen die Beiträge nicht erhöhen, um ihre Gewinne zu steigern. Es gibt klare gesetzliche Vorgaben für Beitragsanpassungen in der PKV. Voraussetzungen für eine Beitragserhöhung
Ihre private Krankenversicherung ist zudem gesetzlich verpflichtet, erzielte Zinsüberschüsse überwiegend zugunsten ihrer Versicherten einzusetzen: Sie werden für die Beitragsentlastung im Alter und erfolgsabhängige Beitragsrückerstattungen verwendet. Nur ein kleiner Teil der Überschüsse steht der PKV zur freien Verfügung und selbst davon fließt bei den meisten Unternehmen ein erheblicher Anteil wieder an die Versicherten zurück. Ein unabhängiger Treuhänder überwacht bei der gesamten Kalkulation, dass die Interessen der Versicherten gewahrt bleiben.
Ich war nie krank und war wenig oder überhaupt nicht beim Arzt!
In der PKV hängt Ihr Beitrag nicht davon ab, wie oft Sie persönlich zum Arzt gehen. Ihr Beitrag basiert auf einem Solidarprinzip – ähnlich wie in der GKV. Das gilt sowohl, wenn Sie selten krank sind, als auch bei schweren Erkrankungen.
Ihr Beitrag wird zu Beginn Ihrer Versicherung anhand des gewählten Tarifs, Ihres Alters und eventuell vorhandener Vorerkrankungen berechnet. Ab diesem Zeitpunkt spielt es keine Rolle mehr, wie oft Sie krank sind. Wenn Sie selten oder nie krank sind, unterstützen Ihre Beiträge diejenigen, die mehr medizinische Versorgung benötigen – und umgekehrt profitieren Sie, wenn Sie einmal krank werden.
Wäre die gesetzliche Krankenversicherung günstiger für mich?
Ob die Gesetzliche Krankenversicherung (GKV) für Sie günstiger ist, hängt von verschiedenen Faktoren ab, wie Ihrem Einkommen, Alter und Ihren individuellen Bedürfnissen im Versicherungsschutz. Auch bestehende Erkrankungen spielen in gewissem Maße eine Rolle: In der GKV gibt es in verschiedenen Bereichen Zuzahlungen, etwa zu Arzneimitteln, Hilfsmitteln und Heilmitteln wie Physiotherapie. Als Privatversicherte genießen Sie mehr Flexibilität, zum Beispiel bei der Wahl der Ärztinnen und Ärzte, und haben oft einen schnelleren Zugang zu innovativen Behandlungen.
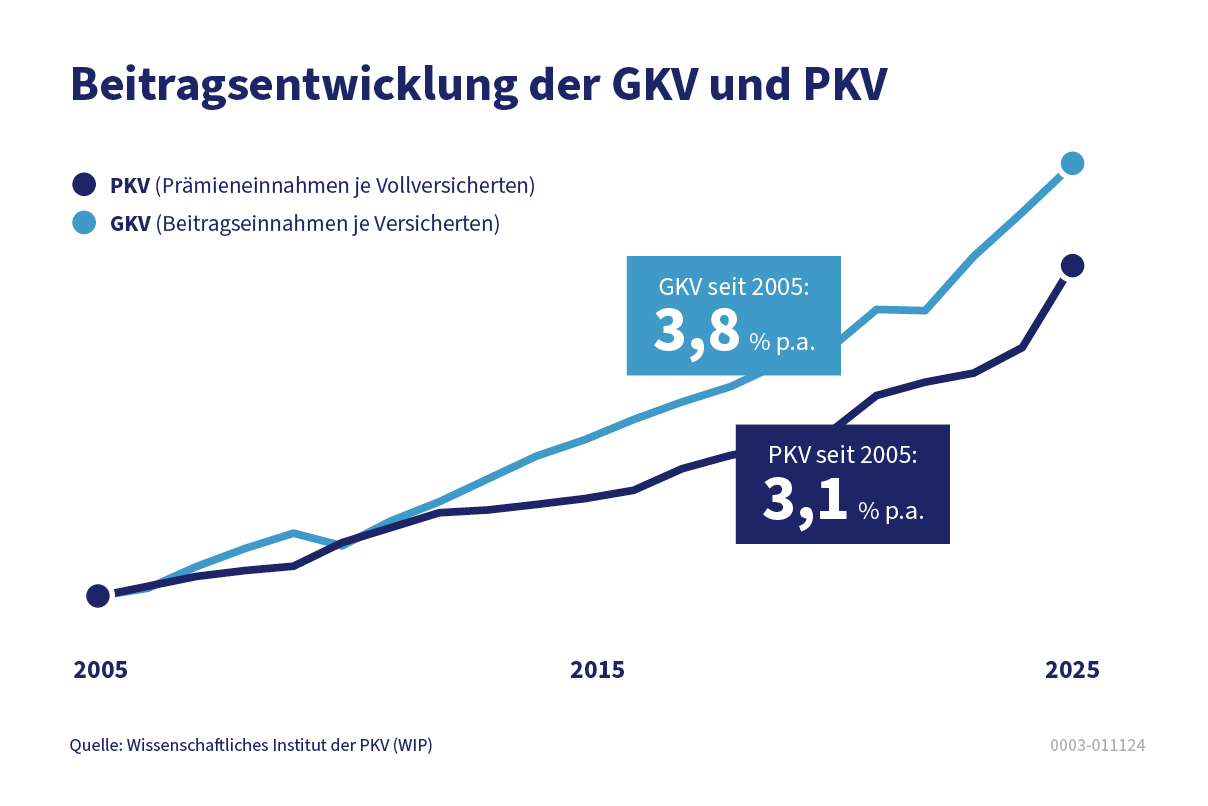
In der GKV steigen die Beiträge 2027 für viele Versicherte ebenfalls: Zwar bleiben der allgemeine Beitragssatz sowie der offizielle Zusatzbeitrag unverändert. Die Beitragsbemessungsgrenze steigt hingegen deutlich stärker als in den Vorjahren. Regulär wird sie jährlich entsprechend der Einkommensentwicklung erhöht. Zum 1. Januar 2027 kommt aber eine außerordentliche Erhöhung um 300 Euro monatlich hinzu. Das ist im Beitragssatzstabilisierungsgesetz geregelt. Die neue Grenze beträgt nun 6.375 Euro monatlich. Dadurch steigen die Beiträge freiwillig gesetzlich versicherter Angestellter deutlich. Der GKV-Beitrag für Kassenmitglieder mit einem Einkommen an bzw. über der Beitragsbemessungsgrenze steigt damit auf über 1.100 Euro. Für diejenigen, die weniger verdienen, gilt: Neben einer möglichen Anhebung des Zusatzbeitragssatzes ihrer Krankenkasse erhöht auch jede Gehaltserhöhung oder Einkommenssteigerung den Kassenbeitrag.
Gibt es Möglichkeiten, meinen Beitrag zu senken?
Ja, in der PKV gibt es verschiedene Möglichkeiten, den Beitrag zu beeinflussen. Insbesondere haben Sie das Recht, jederzeit in einen anderen Tarif zu wechseln, der vergleichbare oder geringere Leistungen bietet. Bei einer Beitragserhöhung weist Sie Ihr Versicherungsunternehmen aktiv auf die Möglichkeit eines Tarifwechsels hin.
PKV-Tarifwechsel – Wahlfreiheit gewinnen, Beiträge sparen, Leitlinien beachten
Vorsicht vor unseriösen Tarifoptimierern
Tarifwechselberater versprechen hohe Beitragsersparnisse, handeln jedoch oft nicht im Interesse der Versicherten. Lassen Sie sich nur direkt von Ihrer privaten Krankenversicherung oder von seriösen Anbietern beraten, um den Versicherungsschutz zu erhalten, den Sie wirklich benötigen.
Zudem können Sie Zusatztarife kündigen, auf die Sie zugunsten einer Beitragsentlastung verzichten möchten: zum Beispiel Kurtarife oder Wahlleistungstarife mit Chefarztbehandlung und Einbettzimmer. Wenn solche Leistungen in Ihren Haupttarif integriert sind, bietet sich ein Tarifwechsel an.
Eine Beitragssenkung ist in der Regel auch über eine Erhöhung des Selbstbehalts erreichbar. Bei der Prüfung, ob dies ein sinnvoller Schritt für Sie wäre, sollten Sie Folgendes berücksichtigen:
- Erhalten Sie bei Leistungsfreiheit eine Beitragsrückerstattung, ist diese bei niedrigerem Beitrag geringer.
- Ihr Arbeitgeber beteiligt sich nicht an Ihren Kosten im Rahmen eines Selbstbehalts. Der Arbeitgeberzuschuss zu Ihrem PKV-Beitrag hängt von der Höhe Ihres gezahlten Beitrags ab. Schöpfen Sie den maximalen Arbeitgeberzuschuss nicht aus, sinkt er durch einen niedrigeren Selbstbehalt. Maximaler Arbeitgeberzuschuss
- Wünschen Sie später eine Verringerung des Selbstbehalts, ist dies eine Leistungsausweitung, für die eine Gesundheitsprüfung erfolgt.
Kündigung der PKV
Bei einer Beitragserhöhung haben Sie ein Sonderkündigungsrecht. Sie können Ihre Versicherung innerhalb von zwei Monaten, nachdem Sie über die Beitragsanpassung informiert wurden, kündigen. Ihr Versicherungsschutz endet dann zum Zeitpunkt der Beitragsänderung. Allerdings ist mit einem Wechsel der PKV in der Regel nur eine Beitragsreduzierung zu erreichen, wenn Sie erst wenige Jahre privat versichert sind. Denn es steht eine Gesundheitsprüfung an und Sie müssen einen Großteil der bereits gebildeten Vorsorge fürs Alter neu aufbauen. Nur wenn Sie sich 2009 oder später privat versichert haben, wird Ihnen ein Teil der Alterungsrückstellungen „mitgegeben“.
- Weitere umfassende Informationen zur Beitragserhöhung finden Sie auch auf der Website des PKV-Verbandes.