Neue Versicherungspflichtgrenze? Was sich für Sie ändert
- Branche
- Verbraucher
- Mit dem Gesetz zur Stabilisierung der GKV-Beitragssätze hatte der Gesetzgeber Mitte des Jahres eine außerordentilche Erhöhung der Versicherungspflichtgrenze beschlossen. Die reguläre Erhöhung der Grenze, die jedes Jahr festgelegt wird, war zunächst nicht bekannt. Durch den entsprechenden Referentenentwurf aus dem Bundesarbeitsministerium sind jetzt die voraussichtlichen Werte für 2027 bekannt. Für verschiedene Personenkreise innerhalb der Privatversicherten sowie für gesetzlich Versicherte gelten ab 2027 unterschiedliche Versicherungspflichtgrenzen.
Gelten Änderungen des GKV-Schutzes auch für die PKV?
Grundsätzlich wirken sich Änderungen des GKV-Schutzes nicht auf Ihren privaten Krankenversicherungsschutz aus. Während z. B. der Zuschuss zum Zahnersatz für Kassenmitglieder zum 1. Januar 2027 sinken wird, erstattet Ihre PKV die Leistungen wie bisher. Eine Ausnahme gilt lediglich für Versicherte im Basistarif, dessen Leistungen nach Vorgabe des Gesetzgebers eng an die Kassenleistungen angelehnt sind.
Wie wird die Versicherungspflichtgrenze geändert?
- Die Versicherungspflichtgrenze – im Sozialgesetzbuch Jahresarbeitsentgeltgrenze genannt – wird zum 1. Januar 2027 außerordentlich um 3.600 Euro im Jahr erhöht. Hinzu kommt noch die übliche jährliche Anpassung entsprechend der Lohn- und Gehaltsentwicklung. Dadurch wird die Versicherungspflichtgrenze 2027 bei 84.150 Euro liegen (2026: 77.400 Euro). Diese neue Grenze gilt insbesondere für gesetzlich versicherte Arbeitnehmerinnen und Arbeitnehmer. Wer einen Wechsel in die PKV plant, sollte ihn deshalb dieses Jahr vollziehen. Wer hingegen schon heute privatversichert ist, ist in der Regel nicht von der außerordentlichen Erhöhung der Versicherungspflichtgrenze betroffen.
Seit 2003 gibt es bereits zwei Versicherungspflichtgrenzen. Für Sie gilt die niedrigere Grenze (2027: 72.900 Euro), wenn Sie bereits vor 2002 als Arbeitnehmerin oder Arbeitnehmer privat versichert waren und zudem ein Gehalt über der damaligen Grenze hatten. Diese Grenze entsprach seit 2002 der Beitragsbemessungsgrenze der gesetzlichen Krankenversicherung. Die niedrigere Versicherungspflichtgrenze wird 2027 nicht außerordentlich angehoben – anders als die Beitragsbemessungsgrenze. Damit werden diese beiden Grenzen ab 2027 nicht mehr identisch sein.
Erhöhte Versicherungspflichtgrenze: Es gilt grundsätzlich Bestandsschutz für Privatversicherte
Wenn Sie bereits privatversichert sind, wird für Sie weiterhin die bisherige Versicherungspflichtgrenze gelten – mit der üblichen jährlichen Erhöhung zum 1. Januar. Durch diese wird die Grenze 2027 voraussichtlich bei 80.550 Euro liegen. Die außerordentliche Erhöhung zum 1. Januar 2027 hat hingegen keinen Einfluss auf Ihre Versicherungsfreiheit. Sie müssen dafür allerdings zusätzlich zur bereits bestehenden PKV folgende Voraussetzungen erfüllen:
- Sie müssen in einem abhängigen Beschäftigungsverhältnis stehen.
- Sie müssen dadurch versicherungsfrei sein, dass Ihr Jahresbruttogehalt über der jetzigen Versicherungspflichtgrenze (77.400 Euro bzw. 69.750 Euro) liegt.
Sollten Sie 2027 durch die routinemäßige Erhöhung der Versicherungspflichtgrenze versicherungspflichtig in der GKV werden, können Sie sich wie bisher von dieser Pflicht befreien lassen und privat versichert bleiben.
Für welche Privatversicherten gilt kein Bestandsschutz bei der Versicherungspflichtgrenze?
Für Sie gilt die neue erhöhte Versicherungspflichtgrenze, wenn
- Ihr Einkommen am 31.12.2026 unter der dann geltenden Versicherungspflichtgrenze (77.400 Euro) liegt oder
- Sie nicht als Arbeitnehmerin oder Arbeitnehmer privat versichert sind.
Das betrifft insbesondere privat Versicherte in Teilzeit, Selbstständigkeit und Beamtenverhältnis. Wechseln Sie ab 2027 von der Teilzeit wieder in Vollzeit, muss Ihr Jahresarbeitsentgelt über der erhöhten Versicherungspflichtgrenze liegen. Das Gleiche gilt, wenn Sie Ihre Selbstständigkeit oder Ihr Beamtenverhältnis aufgeben. Wie hoch Ihr Einkommen 2026 war, ist dabei irrelevant.
Liegt Ihr Einkommen unter der erhöhten Versicherungspflichtgrenze, werden Sie versicherungspflichtig in der GKV. Von der Versicherungspflicht können Sie sich in diesem Fall nicht befreien lassen.
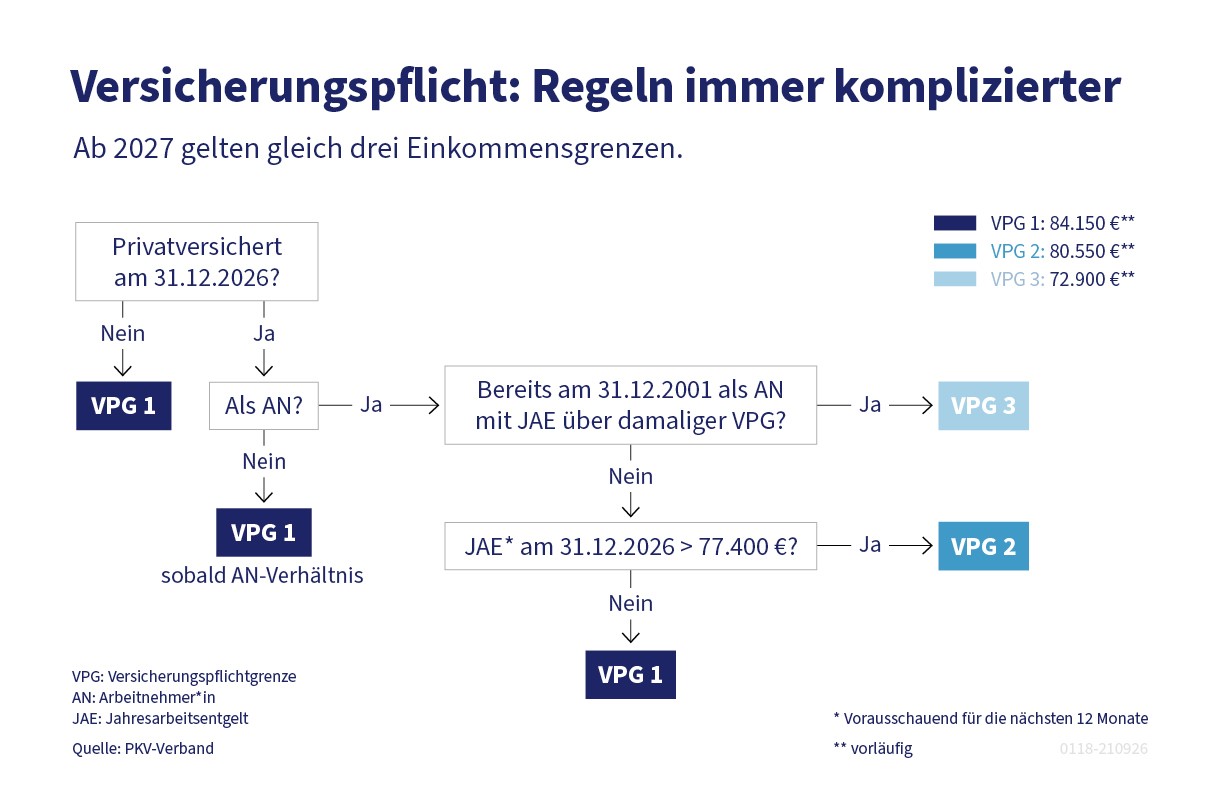
Übersicht: Für wen gilt welche Versicherungspflichtgrenze
Sie sind noch unsicher, welche Versicherungspflichtgrenze für Sie künftig relevant ist? Wir haben einen Pfad entworfen, an dem entlang Sie dies selbst nachvollziehen können.